Calculator Credit Ipotecar
Credit Ipotecar
Folosește acest mod dacă vrei să estimezi rata și costul unui credit pentru achiziția unei locuințe.
Activează pentru cost real (DAE)
Plată Anticipată
800.000RON
120.000RON
680.000RON
634.139RON
1.3MRON
Distribuție Rezultate
Detalii Calcule
Rezumatul simulării
Înțelege rapid ce înseamnă creditul pentru tine
Vezi rata estimată, venitul recomandat și impactul plăților anticipate. Valorile se actualizează când modifici parametrii creditului.
De la o rată estimată la o decizie pe care o înțelegi
Calculatorul îți arată cifrele. Secțiunile de mai jos îți explică ce înseamnă, ce merită comparat și care este următorul pas potrivit pentru bugetul tău.
Rezultatul simulării
Cum citești rezultatul calculatorului de credit ipotecar
Rata lunară îți arată plata estimată de acum. DAE și costul total îți arată cât te poate costa creditul pe întreaga perioadă. Compară toate aceste cifre înainte să alegi.
Rata lunară
Suma estimată pe care o plătești în fiecare lună.
Dobânda totală
Costul banilor împrumutați pe durata simulată.
DAE
Indicatorul care ajută la compararea costurilor ofertelor.
Costul total
Principalul, dobânda și costurile incluse în simulare.
Academia calculatorului
Înțelege formula, nu doar rezultatul.
Parcurge 8 ghiduri despre rată, dobândă, perioadă, avans și risc. Fiecare include exemple și un instrument interactiv.
Vezi toate ghidurileCum se calculează rata unui credit ipotecar
Formula ratei lunare explicată simplu, cu principal, dobândă, perioadă și un exemplu orientativ.
Citește și simuleazăPrincipal, dobândă și anuități în rata ipotecară
Înțelege cum se împarte rata între suma rambursată și dobândă pe durata creditului.
Citește și simuleazăCum citești graficul de rambursare
Sold, principal, dobândă și cost cumulat explicate pe fiecare lună a creditului.
Citește și simuleazăCredit ipotecar pe 15, 20 sau 30 de ani
Compară rata lunară, dobânda totală și flexibilitatea pentru trei perioade uzuale.
Citește și simuleazăBugetul lunar
Ce rată îți poți permite fără să-ți blochezi bugetul?
Banca verifică dacă te încadrezi. Tu trebuie să verifici și dacă rata îți lasă suficienți bani pentru viața de zi cu zi, economii și cheltuieli neprevăzute.
- Pornește de la venitul net stabil al familiei.
- Include cardurile de credit, leasingurile și celelalte rate.
- Păstrează o rezervă pentru reparații și perioade cu venit mai mic.
- Testează și un scenariu cu dobândă sau cheltuieli mai mari.
Avans și costuri
De cât avans ai nevoie și cât costă creditul în total?
Un avans mai mare reduce suma împrumutată, dar nu este singurul cost. Lasă separat bani pentru evaluare, documente, asigurări, mutare și rezerva de siguranță.
Avans
Banii proprii folosiți la cumpărare.
Principal
Suma pe care o împrumuți efectiv.
Dobândă și DAE
Costul finanțării și indicatorul de comparație.
Costuri conexe
Evaluare, documente, asigurări și taxe aplicabile.
Tipul dobânzii
Dobândă fixă sau variabilă: ce se schimbă în rata ta?
Dobânda fixă oferă predictibilitate în perioada stabilită. Dobânda variabilă se modifică după formula din contract și indicele de referință. Niciuna nu este automat cea mai bună pentru orice familie.
Dobândă fixă
Rata este mai ușor de planificat în perioada în care dobânda rămâne fixă.
Dobândă variabilă
Rata poate urca sau coborî după indicele și marja prevăzute în contract.
IRCC este indicele de referință folosit în formula multor credite în lei cu dobândă variabilă. Nu încerca să ghicești evoluția lui; verifică dacă bugetul rezistă și într-un scenariu mai puțin favorabil.
Compară dobânda, DAE și costul total
Procesul de creditare
De la simulare la aprobarea creditului, în șase pași
Simularea este începutul, nu aprobarea. Urmează verificarea veniturilor, analiza documentelor și evaluarea locuinței. Un proces clar reduce surprizele înainte de semnare.
- 1Estimezi rata și suma potrivită.
- 2Verifici eligibilitatea financiară.
- 3Pregătești documentele cerute.
- 4Primești o pre-aprobare orientativă.
- 5Banca analizează și evaluează locuința.
- 6Verifici oferta finală și semnezi.
După acordarea creditului
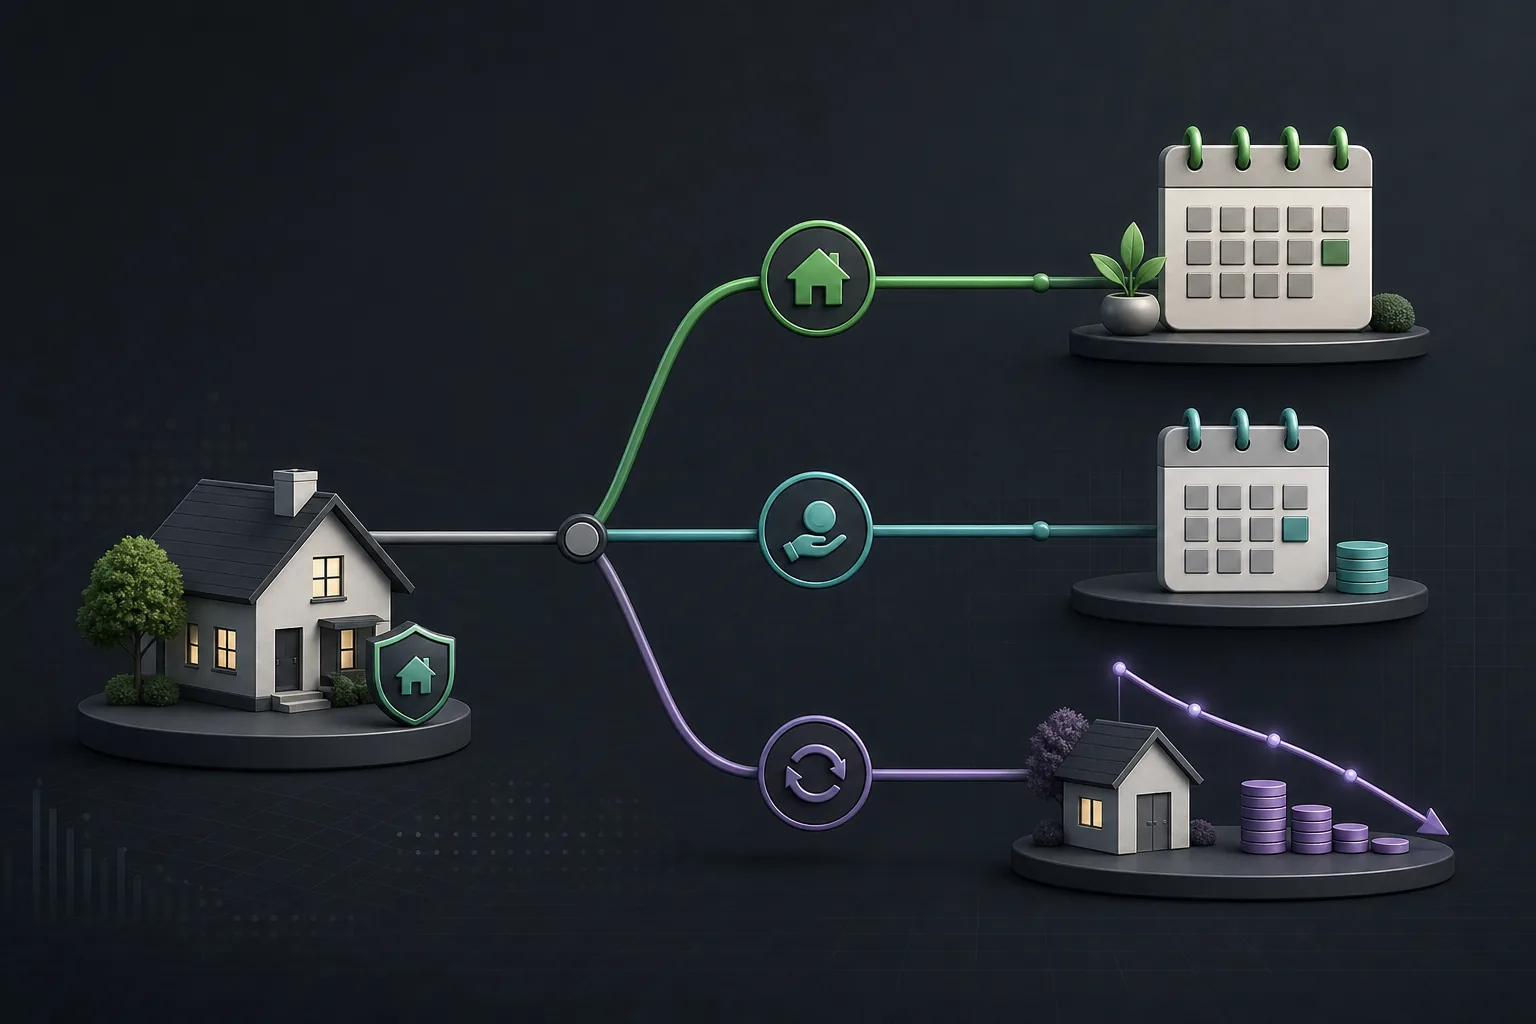
Ai deja un credit? Compară rambursarea anticipată cu refinanțarea
O rată mai mică nu înseamnă automat o economie mai mare. Compară dobânda rămasă, costurile de schimbare și timpul în care recuperezi aceste costuri.
Reducerea perioadei
Poate reduce mai mult dobânda viitoare, dacă bugetul actual îți permite aceeași rată.
Reducerea ratei
Poate elibera bani lunar, dar verifică efectul asupra costului și duratei rămase.
Refinanțarea
Are sens când avantajul noii oferte depășește costurile necesare mutării creditului.
Răspunsuri directe
Întrebări frecvente despre creditul ipotecar
Răspunsuri scurte pentru întrebările care apar cel mai des înainte și după simulare.
Următorul calcul util
Alte calculatoare pentru o decizie completă
Avans necesar
Vezi ce sumă trebuie să pregătești înainte să alegi locuința.
Calculează avansulGrad de îndatorare
Verifică ce rată poate susține venitul tău împreună cu celelalte datorii.
Calculează gradulComparator credite
Compară rata, dobânda, DAE și costul total pentru ofertele disponibile.
Compară oferteleRambursare anticipată
Compară reducerea perioadei cu reducerea ratei lunare.
Simulează rambursareaRefinanțare credit
Calculează economia netă și timpul necesar pentru recuperarea costurilor.
Verifică refinanțarea
Ai calculat rata. Acum vezi cum se potrivește în planul tău financiar.
Organizează veniturile, cheltuielile, datoriile și obiectivele într-un singur loc.
Construiește planul în Smart Money
Nu știi încă ce rată este sigură pentru bugetul tău?
Răspunde la câteva întrebări și vezi cât de pregătit este bugetul pentru un credit pe termen lung.
Fă evaluarea financiară gratuită